
O “Simples Híbrido” e a Reforma Tributária: por que sua empresa precisa decidir o rumo de 2027 em Setembro
O cenário tributário para as micro e pequenas empresas brasileiras passará por uma de suas maiores transformações históricas a partir de 2027. A Receita Federal e o Comitê Gestor do Simples Nacional (CGSN) já estão estruturando a inclusão dos dois novos tributos da Reforma Tributária – o IBS (estadual e municipal) e a CBS (federal) […]
Conformidade x Estratégia: O que o McDonald’s revela sobre o impacto da Classificação Fiscal no seu Fluxo de Caixa
No ambiente corporativo de alto nível, otimizar custos e proteger as margens operacionais são prioridades constantes de diretores, CFOs e CEOs. No entanto, existe um ponto cego frequente nos conselhos de administração: a crença de que grandes reduções na carga tributária exigem teses jurídicas complexas, demoradas ou de alto risco. A história do McDonald’s ilustra […]
O Split Payment foi adiado: alívio temporário ou sinal de alerta para o caixa da sua empresa?
Na última quarta-feira (12 de agosto), o Comitê Gestor do IBS (CGIBS) confirmou oficialmente que o Split Payment, o esperado mecanismo de recolhimento automático de tributos na hora da venda, não entrará em vigor em 1º de janeiro de 2027. De acordo com Pricilla Santana, secretária da Fazenda do Rio Grande do Sul e segunda […]
Como as novas Notas de Débito e Crédito evitam a bitributação na Reforma Tributária
PRORROGADA DATA DE INÍCIO[Atualização: 14/08/2026] Entenda as regras de ajuste de estoque e faturamento para 2026 Se você pesquisasse no Google hoje: “o estoque furou ou recebi por uma encomenda antecipada, como emitir a nota?”, a resposta técnica passaria obrigatoriamente pelo Ajuste SINIEF 49/25. Desde o início de agosto de 2026, as regras para emissão […]
Reforma Tributária 2026: Receita Federal mantém flexibilização para IBS e CBS
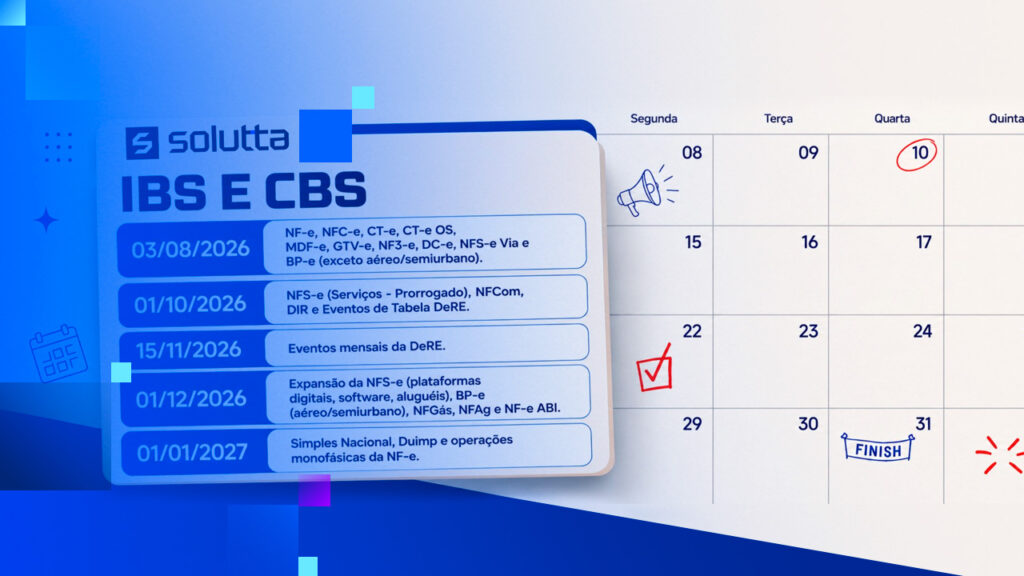
Diferente do que o mercado temia para o início de agosto de 2026, o faturamento das empresas não será travado por rejeição de notas fiscais. Em uma decisão estratégica fundamentada no Ato Conjunto RFB/CGIBS nº 04/2026, o Fisco optou por manter a flexibilização nas regras de validação do IBS e da CBS para evitar interrupções […]
Fim do ICMS-ST em SP: o risco de bitributação e as mudanças das Portarias SRE 19, 20 e 32
O ambiente tributário paulista está prestes a passar por uma de suas maiores transformações dos últimos anos. A partir deste sábado, 1º de agosto de 2026, o Governo do Estado de São Paulo dará um passo definitivo na transição para a Reforma Tributária. Com a publicação das Portarias SRE 19, 20 e 32/2026, o regime […]
IBS e CBS: a bolha estoura neste dia 1º de agosto e seu faturamento pode parar no mesmo dia
Durante meses, emitir notas sem IBS e CBS era permitido. A partir deste sábado, essa permissão acaba. Existe uma decisão que muitos executivos tomaram nos últimos meses sem perceber que estavam tomando: tratar a Reforma Tributária apenas como um problema do time fiscal e seguir em frente. Por um tempo, essa postura não trouxe consequências […]
CNPJ Alfanumérico a partir de 31 de julho de 2026:o que muda e como proteger seu ERP
Lembra quando as placas de carro mudaram? Durante décadas, as combinações de letras e números separados nas placas brasileiras foram suficientes. Até que o país cresceu, a frota explodiu e as opções começaram a se esgotar. A saída foi misturar letras e números em novas posições — o padrão Mercosul — para ampliar as possibilidades […]
O Fim da Substituição Tributária em São Paulo: A Transição para a Neutralidade e o Desafio da Eficiência Operacional

Introdução Estratégica O cenário fiscal paulista atravessa uma das mudanças mais profundas da última década. Com a publicação da Portaria SRE 64/2025, o Governo do Estado de São Paulo promove uma revogação massiva do regime de Substituição Tributária (ICMS-ST) para centenas de mercadorias a partir de 1º de janeiro de 2026. Esta movimentação não é […]
Revisão de benefícios fiscais: a última janela estratégica antes da virada do regime tributário

A transição para o novo modelo de tributação sobre o consumo redesenha, de forma estrutural, o ambiente fiscal brasileiro. A substituição gradual de tributos cumulativos e fragmentados por um sistema baseado no IVA dual impõe às empresas uma revisão profunda de incentivos, regimes especiais e estruturas patrimoniais que, por décadas, orientaram decisões de investimento e […]


